
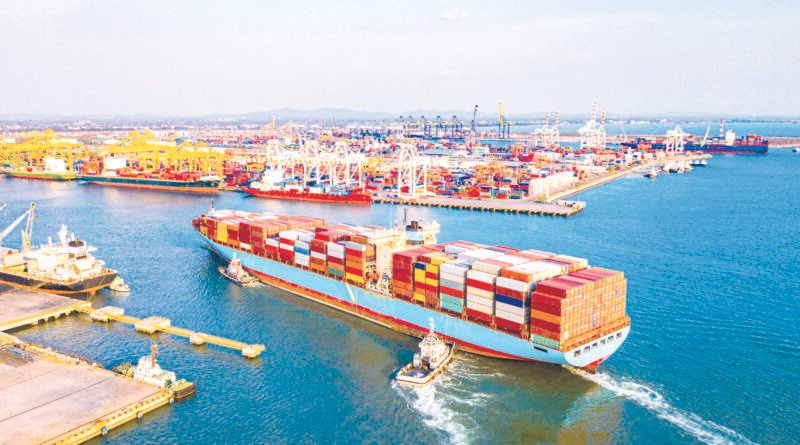
Crece riesgo de sobreoferta de buques portacontenedores
Redacción – Dimensión
La histórica expansión de la flota mundial y el ritmo más moderado de crecimiento de la demanda podrían generar un desequilibrio en el transporte marítimo de contenedores durante los próximos años, con posibles repercusiones en las tarifas de flete y la rentabilidad de las líneas navieras.
Diversos análisis de las consultoras Sea-Intelligence, Xeneta y Drewry advierten que el sector se encamina hacia un escenario de sobrecapacidad, impulsado por el elevado número de buques que se encuentran en construcción y cuya incorporación a las operaciones podría superar las necesidades del mercado.
No obstante, la magnitud de este desequilibrio también estará condicionada por factores como la congestión portuaria, las interrupciones operativas y las estrategias que adopten las navieras para administrar la capacidad disponible.
EXPANSIÓN HISTÓRICA
De acuerdo con Sea-Intelligence, la capacidad mundial de transporte marítimo de contenedores pasará de los actuales 34 millones de TEUs a 40 millones en el segundo trimestre de 2028 y alcanzará los 50 millones durante el tercer trimestre de 2030. Esto representaría la mayor expansión de capacidad registrada en la historia de la industria.
La consultora prevé que, entre 2027 y 2030, las entregas de nuevos buques portacontenedores promedien un millón de TEUs por trimestre, con un máximo de 1.8 millones durante el tercer trimestre de 2028.
A este crecimiento podría sumarse el regreso de los servicios marítimos entre Asia y Europa a través del Canal de Suez, lo que permitiría incorporar aproximadamente un 8 por ciento adicional de capacidad efectiva al mercado.
Al considerar ambos factores, el incremento acumulado de la oferta podría superar el 50 por ciento antes de finalizar la década.
El desguace de embarcaciones tampoco sería suficiente para compensar la llegada de nuevos buques. Incluso si las navieras mantuvieran hasta 2030 los niveles récord de reciclaje registrados en 2016, esta práctica absorbería menos del 17 por ciento de la nueva capacidad incorporada, mientras que la flota continuaría creciendo a un ritmo promedio anual de 8.5 por ciento.
Sea-Intelligence también considera que el elevado volumen de pedidos de construcción podría responder a una estrategia de las compañías para fortalecer su posición competitiva después de 2030, posiblemente ante una eventual reorganización de las alianzas navieras.
DEMANDA CRECERÍA A MENOR VELOCIDAD
Por su parte, Xeneta anticipa una desaceleración de la demanda mundial de transporte marítimo de contenedores, después de un 2026 caracterizado por el adelanto de embarques.
Aunque los volúmenes movilizados aumentaron 4.7 por ciento durante los primeros ocho meses del año, la firma considera que este comportamiento respondió principalmente a la anticipación de envíos y no necesariamente a un crecimiento sostenido de la demanda.
Para 2027, Xeneta estima que el movimiento de carga crecerá alrededor de 3.4 por ciento, dentro de un rango de entre 2.5 y 4 por ciento. En contraste, la flota mundial de portacontenedores aumentaría 6.8 por ciento, respaldada por un récord de pedidos de construcción equivalente a 15.5 millones de TEUs.
CONGESTIÓN PORTUARIA
En otro análisis, Sea-Intelligence detectó un comportamiento atípico en la capacidad desplegada durante octubre y noviembre de 2026, luego de que las navieras mantuvieran una oferta elevada de espacios de carga, pese a que tradicionalmente se registra una reducción de servicios después de la Golden Week.
En la ruta Asia-Norte de Europa, la capacidad semanal superó los 350 mil TEUs, mientras que en Asia-Mediterráneo rebasó los 260 mil TEUs.
Por su parte, los servicios entre Asia y la costa oeste de Norteamérica alcanzaron aproximadamente 393 mil TEUs en octubre y podrían llegar a los 400 mil TEUs durante noviembre.
La consultora atribuyó este incremento a la acumulación de buques ocasionada por la persistente congestión en los puertos y la falta de regularidad en los itinerarios marítimos de Asia. Esta situación provocó que salidas originalmente previstas para el tercer trimestre se desplazaran hacia octubre y noviembre.
INEVITABLE LA SOBRECAPACIDAD
La consultora Drewry coincide en que el sector enfrentará un escenario de exceso de capacidad, aunque considera que todavía existe incertidumbre sobre la magnitud de sus consecuencias.
En su análisis, sostuvo que la sobrecapacidad resulta inevitable y que el principal interrogante es qué tan severo será el desequilibrio entre la oferta y la demanda.
Esta perspectiva también quedó reflejada en un seminario web reciente de la firma, donde más del 70 por ciento de los participantes anticipó un escenario de sobrecapacidad para 2027. De ellos, 56.7 por ciento previó un exceso moderado, mientras que 14.2 por ciento consideró que podría ser significativo.
Drewry advirtió que una reducción de la congestión portuaria, combinada con la aceleración en la entrega de nuevos buques y el regreso de más embarcaciones a las operaciones, podría incrementar la presión sobre la utilización de la flota, las tarifas de transporte marítimo y los resultados financieros de las compañías navieras.